
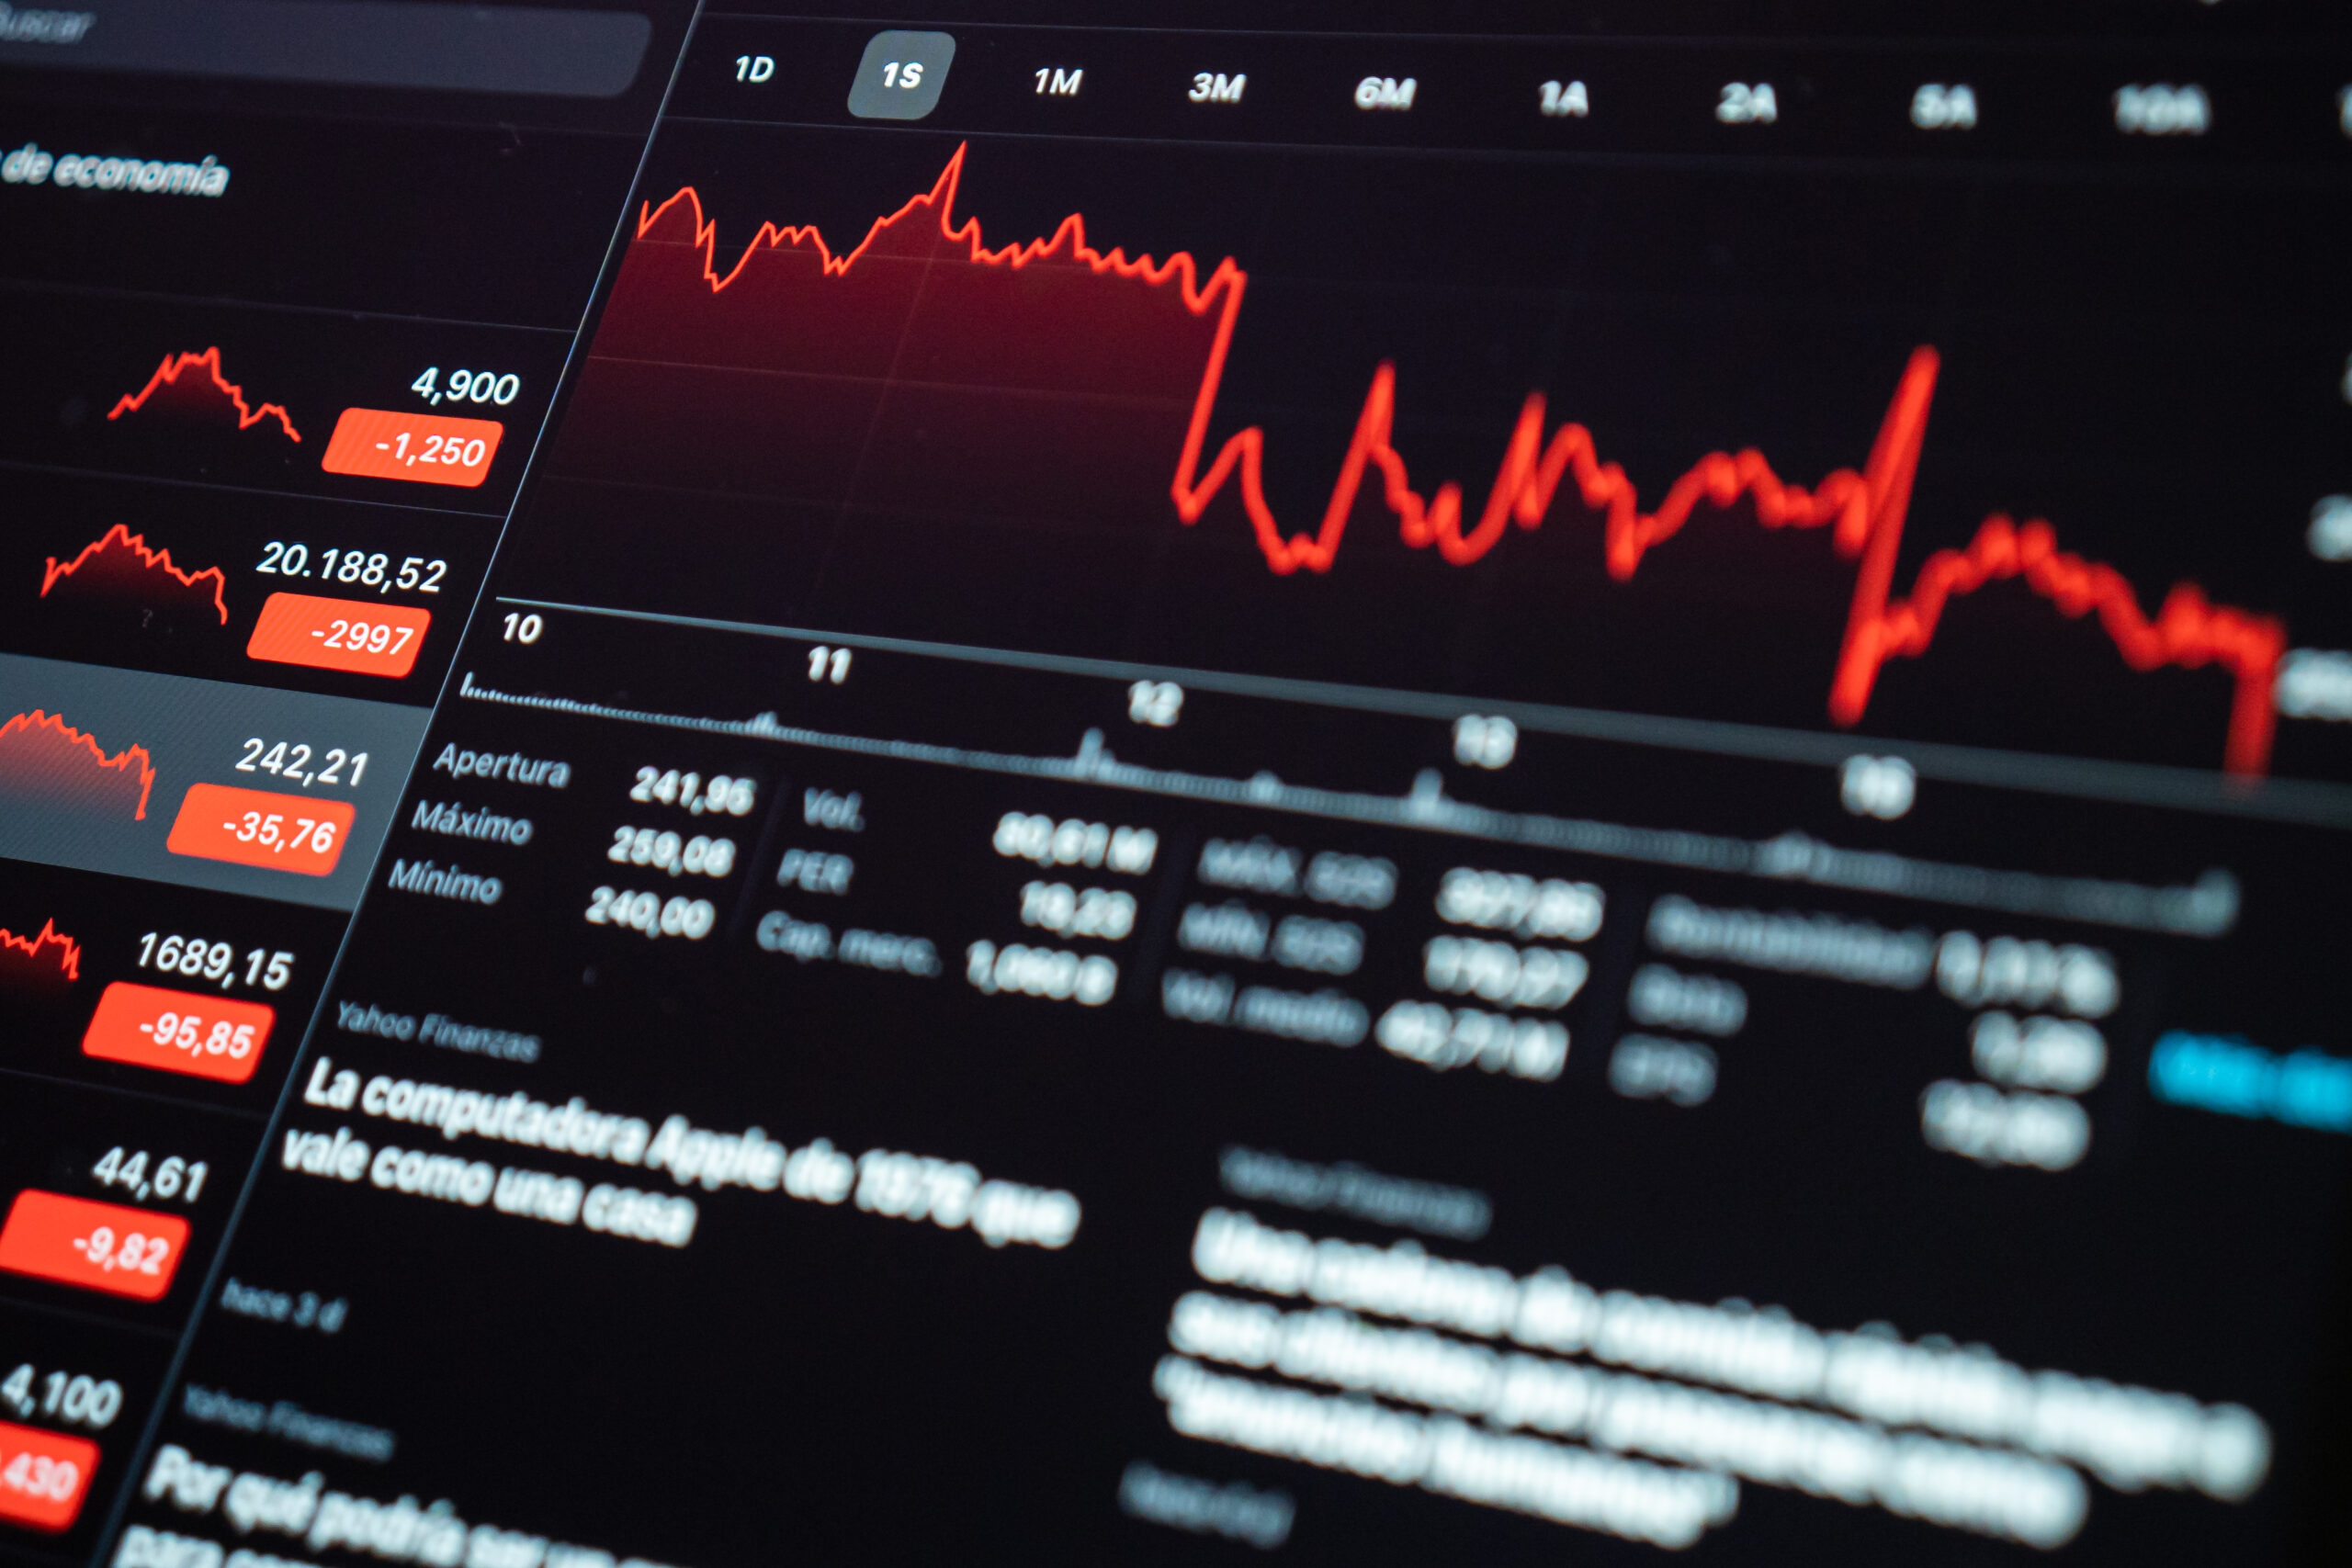
Jumat, 16 Oktober 2026, menjadi salah satu hari terkelam bagi Bursa Efek Indonesia (BEI). Indeks Harga Saham Gabungan (IHSG) dibuka anjlok 8% sehingga memicu penghentian sementara perdagangan (trading halt) pada pukul 08.58 WIB. Setelah perdagangan dibuka kembali, tekanan jual tak mereda. IHSG ditutup merosot 11,57% ke level 5.185, salah satu penurunan harian terdalam sejak krisis 1998.
Dalam sepekan, IHSG terkoreksi 14,91% dari level 6.093,76. Kapitalisasi pasar menyusut dari Rp10.701 triliun menjadi Rp9.157 triliun, atau menguap lebih dari Rp1.500 triliun hanya dalam lima hari bursa. Pada hari yang sama, nilai tukar rupiah melemah melewati Rp18.000 per dolar AS.
Pemicunya adalah pengumuman MSCI pada 15 Oktober 2026 waktu setempat. Penyedia indeks global itu membuka konsultasi untuk mengubah klasifikasi pasar saham Indonesia dari Emerging Market menjadi Standalone Market, kategori bagi pasar yang berada di luar kelompok Developed, Emerging, maupun Frontier. Argentina, Bulgaria, Nigeria, dan Rusia adalah contoh pasar yang saat ini berstatus standalone. Konsultasi berlangsung hingga 30 April 2027, dan keputusan final dijadwalkan paling lambat 30 Juni 2027.
Bagi industri asuransi, guncangan ini bukan sekadar kabar pasar modal. Saham merupakan kelas aset terbesar kedua dalam portofolio perusahaan asuransi jiwa, sementara portofolio itulah yang menopang janji pembayaran manfaat kepada jutaan pemegang polis.
Mengapa MSCI Menyoroti Indonesia
MSCI menilai pasar saham Indonesia belum memenuhi standar investabilitas yang dibutuhkan untuk bertahan di kategori Emerging Market. Sorotan utamanya meliputi transparansi struktur kepemilikan saham, keandalan data free float, tingginya konsentrasi kepemilikan, serta dugaan praktik perdagangan terkoordinasi yang dapat mendistorsi pembentukan harga.
MSCI sebenarnya mengakui empat langkah reformasi yang telah ditempuh, yaitu publikasi kepemilikan saham di atas 1%, rincian klasifikasi investor yang lebih granular, pengumuman konsentrasi kepemilikan saham yang tinggi, serta kebijakan kenaikan batas minimum free float menuju 15%. Namun, MSCI menilai implementasinya belum konsisten dan belum menunjukkan dampak material. Selama masa konsultasi, MSCI juga membekukan seluruh penyesuaian indeks Indonesia, termasuk penambahan konstituen dan kenaikan Foreign Inclusion Factor.
Senior Analyst Mirae Asset Sekuritas, Nafan Aji Gusta, menilai persoalan yang diangkat MSCI terletak pada tata kelola pasar dan investabilitas, bukan semata ukuran atau kedalaman pasar. Ia mengingatkan, penyesuaian portofolio secara serentak berpotensi memusatkan tekanan jual pada saham berkapitalisasi besar dengan kepemilikan asing tinggi, termasuk sejumlah bank besar.
Tanda-tanda pelemahan sebenarnya sudah terlihat sejak awal tahun. Menurut data Ciptadana Sekuritas Asia, bobot Indonesia dalam indeks MSCI Emerging Markets merosot dari 1,10% pada Desember 2025 menjadi 0,43% pada September 2026. Pada akhir Mei 2026, rebalancing MSCI juga mendepak 18 saham Indonesia dari indeksnya.
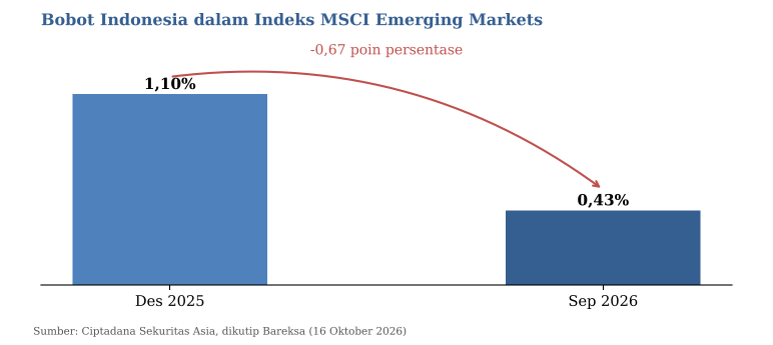
Grafik 1. Bobot Indonesia dalam indeks MSCI Emerging Markets menyusut lebih dari separuh dalam sembilan bulan.
Manulife Investment Management mencatat terdapat sekitar US$6 miliar dana pasif asing di saham Indonesia yang mengacu pada indeks MSCI. Dana inilah yang berpotensi keluar apabila reklasifikasi benar-benar diberlakukan. Hingga 16 Oktober 2026, investor asing telah membukukan jual bersih Rp88,19 triliun sejak awal tahun.
Otoritas Jasa Keuangan (OJK) menyatakan menghormati independensi MSCI dan akan melanjutkan agenda reformasi. “Kami meyakini pasar modal domestik tetap prospektif dan menarik,” kata Ketua Dewan Komisioner OJK, Friderica Widyasari Dewi, dalam keterangan resminya pada 16 Oktober 2026.
Saham, Kelas Aset Kedua Terbesar Industri Asuransi
Data OJK menunjukkan total investasi industri asuransi komersial, yang mencakup asuransi jiwa, asuransi umum, dan reasuransi, mencapai Rp977,81 triliun per Mei 2026. Surat Berharga Negara (SBN) masih menjadi instrumen terbesar, disusul saham dengan porsi 15,13% dan reksa dana 13,46%. Dengan kata lain, sekitar Rp148 triliun dana industri tertanam langsung di saham, belum termasuk eksposur tidak langsung melalui reksa dana saham dan campuran.
Di industri asuransi jiwa, eksposurnya lebih besar. Asosiasi Asuransi Jiwa Indonesia (AAJI) mencatat total investasi industri sebesar Rp564,42 triliun pada semester I 2026. SBN mendominasi dengan nilai Rp251,64 triliun atau 44,6%, sedangkan saham mencapai Rp101,56 triliun atau 18,0% dari total investasi.
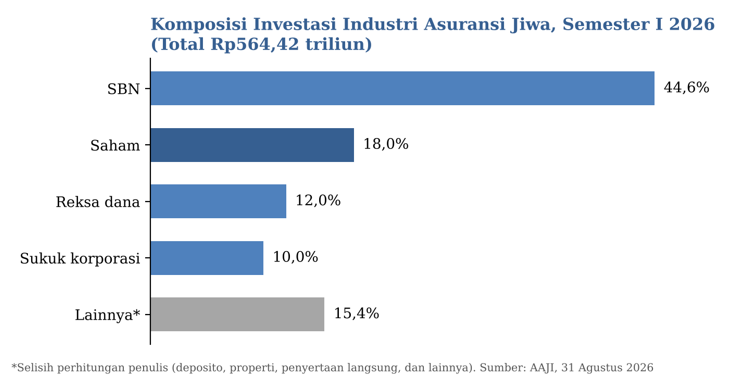
Grafik 2. Saham menjadi instrumen terbesar kedua dalam portofolio asuransi jiwa setelah SBN.
Tekanan pasar sudah membekas sebelum pengumuman MSCI. Hasil investasi industri asuransi jiwa pada semester I 2026 tercatat minus Rp2,47 triliun, berbalik dari laba investasi Rp16,19 triliun pada periode yang sama tahun sebelumnya. Nilai penempatan di saham juga turun 16,4% secara tahunan.
Ketua Dewan Pengurus AAJI, Albertus Wiroyo, menekankan pentingnya disiplin pengelolaan neraca. “Kami juga mengingatkan kepada anggota bahwa harus ada matching antara aset dan liabilitas,” ujarnya dalam konferensi pers di Jakarta, 31 Agustus 2026. Menurutnya, yang paling penting adalah kewajiban kepada pemegang polis tetap dapat dipenuhi dengan baik.
Asuransi umum juga tidak kebal. Per Juni 2026, investasi industri asuransi umum mencapai Rp132,26 triliun, tumbuh 5,8% secara tahunan, tetapi hasil investasinya justru turun 5,6% menjadi Rp3,64 triliun. Direktur Utama PT Asuransi Asei Indonesia, Dody Dalimunthe, mengingatkan bahwa volatilitas saham merembet ke banyak sisi. “Dampaknya tidak hanya terhadap nilai investasi saham, tetapi juga terhadap kinerja keuangan dan permodalan perusahaan,” katanya kepada Kontan, 16 Oktober 2026.
Situasi ini menyimpan ironi. Pada awal 2026, pemerintah justru mendorong asuransi dan dana pensiun berinvestasi lebih agresif di saham unggulan. Menteri Keuangan Purbaya Yudhi Sadewa saat itu menyatakan, “Kami akan bebaskan lagi ke 20%, tetapi di saham-saham yang tidak goreng-gorengan,” dengan LQ45 sebagai acuan awal. Pada 16 Oktober 2026, indeks LQ45 justru terjun 13,82%, lebih dalam dibandingkan IHSG.
Dari Ruang Investasi ke Meja Aktuaris
Penurunan harga saham tidak berhenti di laporan hasil investasi. Ada sedikitnya empat jalur transmisi yang membuat isu MSCI menjadi pekerjaan rumah bagi para aktuaris.
1. Permodalan dan Tingkat Solvabilitas
Saham dicatat berdasarkan nilai pasar, sehingga penurunan harga langsung menggerus modal yang tersedia. Di sisi lain, volatilitas yang meningkat memperbesar kebutuhan modal untuk risiko pasar. Kombinasi keduanya menekan rasio Risk-Based Capital (RBC). Aktuaris berperan menghitung dampak tersebut melalui uji ketahanan (stress test), termasuk skenario terburuk ketika reklasifikasi diputuskan dan dana pasif asing benar-benar keluar.
2. Kesesuaian Aset dan Liabilitas
Pelemahan rupiah dan arus keluar modal asing berpotensi menggerakkan imbal hasil SBN. Sejak PSAK 117 berlaku pada 1 Januari 2025, liabilitas kontrak asuransi diukur dengan tingkat diskonto terkini, sehingga perubahan imbal hasil memengaruhi sisi aset dan liabilitas sekaligus. Ketidaksesuaian durasi (duration mismatch) dapat memperbesar fluktuasi ekuitas perusahaan. Di sinilah analisis asset-liability management yang disusun aktuaris menjadi krusial.
3. Produk Unit Link dan Perilaku Pemegang Polis
Pada produk unit link, risiko investasi ditanggung pemegang polis. Penurunan Nilai Aktiva Bersih (NAB) dapat memicu penarikan dana atau penghentian polis (lapse), terutama ketika saldo unit tidak lagi mencukupi untuk menutup biaya asuransi. Kondisi ini rawan, karena premi unit link sempat kembali tumbuh 10,3% pada semester I 2026 menurut AAJI. Aktuaris perlu meninjau ulang asumsi lapse, proyeksi arus kas, serta kecukupan likuiditas perusahaan.
4. Dana Pensiun dan Penjaminan
Imbasnya juga menjangkau industri lain di bawah pengawasan yang sama. Per Juli 2026, imbal hasil investasi dana pensiun hanya 0,95%, dengan aset program pensiun sukarela sebesar Rp409,19 triliun. Bagi industri penjaminan, risikonya lebih banyak datang dari sisi klaim, sebab perlambatan ekonomi dan pelemahan rupiah dapat menaikkan potensi gagal bayar debitur yang dijamin. Sejak Juni 2026, OJK juga menyatakan tengah mengkaji perusahaan asuransi dan dana pensiun yang memegang saham-saham yang didepak MSCI.
Kepala Eksekutif Pengawas Perasuransian, Penjaminan, dan Dana Pensiun OJK, Ogi Prastomiyono, menegaskan bahwa pengawasan investasi kini menjadi prioritas. “Karena kegagalan perusahaan asuransi yang terjadi itu penyebabnya ternyata investasi yang salah,” ujarnya pada 2 Juni 2026.
Momentum Disiplin, Bukan Kepanikan
Status Indonesia secara resmi masih Emerging Market hingga MSCI mengambil keputusan final. Analis pasar modal Hans Kwee menilai enam bulan ke depan merupakan kesempatan bagi pasar Indonesia untuk membuktikan fundamentalnya. Manulife Investment Management juga melihat bahwa investor domestik jangka panjang dapat memperoleh peluang membeli saham pada valuasi yang sangat rendah, karena fundamental perusahaan belum tentu berubah meski klasifikasi pasarnya berubah.
Bagi perusahaan asuransi, karakter liabilitas jangka panjang semestinya menjadi jangkar. Kuncinya terletak pada disiplin, bukan reaksi panik. Diversifikasi yang memperhatikan konsentrasi per emiten dan grup usaha, ketersediaan aset likuid untuk membayar klaim, serta penyelarasan strategi investasi dengan proyeksi arus kas dan permodalan menjadi prasyarat utama.
Pada titik inilah profesi aktuaris memegang peran sentral. Lewat uji ketahanan, pemodelan skenario, dan penilaian liabilitas yang cermat, aktuaris membantu manajemen dan regulator memastikan satu hal tetap terjaga di tengah gejolak pasar: janji kepada pemegang polis.
Sumber:
- Bareksa, “OJK Respons Ancaman MSCI Ubah Status Indonesia Jadi Standalone, IHSG Trading Halt” (16 Oktober 2026)
- CNBC Indonesia, “MSCI Mau Turunkan Status Pasar Saham RI, Analis Ungkap Risikonya” (16 Oktober 2026)
- CNBC Indonesia, “Airlangga, DPR, OJK, Danantara Ungkap Fokus Bursa RI Usai Geger MSCI” (18 Oktober 2026)
- Manulife Investment Management Indonesia, “Investment Note: MSCI Mempertimbangkan Perubahan Klasifikasi Pasar Saham Indonesia” (16 Oktober 2026)
- Investortrust, “IHSG Akhirnya Ditutup Jatuh 11,57% ke Level Terendah Baru dalam 6 Tahun Terakhir” (16 Oktober 2026)
- Okezone Economy, “IHSG Sepekan Anjlok 14,91 Persen ke Level 5.185 Usai Pengumuman MSCI” (17 Oktober 2026)
- Bisnis.com, “OJK: Industri Asuransi Berinvestasi Total Rp977,81 Triliun pada Mei 2026” (3 Agustus 2026)
- Kontan, “Pasar Keuangan Volatil, Hasil Investasi Asuransi Jiwa Tertekan pada Semester I-2026” (1 September 2026)
- Kontan, “Asuransi Umum Waspadai Risiko Investasi hingga Akhir 2026, Ini Faktor yang Dicermati” (17 Oktober 2026)
- Bisnis.com, “Limit Investasi jadi 20%, OJK Dorong Asuransi dan Dapen Perkuat Peran Investor Institusi” (6 Februari 2026)
- Bisnis.com, “OJK: Imbal Hasil Investasi Dana Pensiun 0,95% per Juli 2026” (14 September 2026)
- Detik Finance, “OJK Awasi Investasi Perusahaan Asuransi Usai Sejumlah Saham Didepak MSCI” (2 Juni 2026)
- Infobanknews, “Unit Link Kembali Dilirik, Premi Tumbuh 10,3 Persen di Semester I 2026” (2026)