

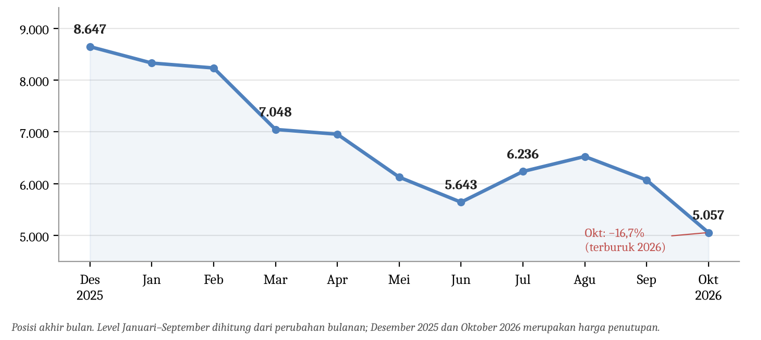
Pasar saham Indonesia sedang melewati tahun yang sangat berat. Indeks Harga Saham Gabungan (IHSG) ditutup di level 5.057 pada 30 Oktober 2026, anjlok sekitar 41,5% dari posisi akhir 2025 di 8.647. Oktober menjadi bulan terburuk tahun ini dengan penurunan 16,7%.
Tekanan terbaru dipicu konsultasi publik MSCI pada 16 Oktober 2026 mengenai kemungkinan reklasifikasi pasar Indonesia dari emerging market menjadi standalone market. MSCI menyoroti persoalan transparansi kepemilikan saham dan dugaan perdagangan terkoordinasi. Keputusan akhirnya baru diumumkan pada akhir Juni 2027, sehingga ketidakpastian ini berpotensi membayangi pasar hingga pertengahan tahun depan.
Pada saat yang sama, imbal hasil Surat Berharga Negara (SBN) tenor 10 tahun naik ke 7,7% pada 28 Oktober, tertinggi dalam enam tahun. Artinya, harga saham dan harga obligasi pemerintah tertekan bersamaan. Bagi asuransi jiwa, yang sebagian besar asetnya ada di dua instrumen tersebut, kombinasi ini paling tidak diinginkan.
Pelemahan IHSG Sepanjang 2026
Grafik 1. Pergerakan IHSG, Desember 2025–Oktober 2026
Sumber: Bisnis.com, CNBC Indonesia (data Stockbit), diolah.
Penurunan IHSG tidak terjadi sekali saja. Indeks melemah pada 8 bulan pertama 2026, dengan penurunan terbesar pada bulan Maret (-14,4%), Mei (-11,9%), dan Oktober (-16,7%). Pemulihan hanya terjadi pada bulan Juli dan Agustus. Pola seperti ini menyulitkan perusahaan asuransi yang mengharapkan harga pulih sebelum menyesuaikan portofolio.
Dampak ke Hasil Investasi Asuransi Jiwa
Dampaknya sudah terlihat pada laporan semester I 2026. Asosiasi Asuransi Jiwa Indonesia (AAJI) mencatat hasil investasi industri minus Rp2,47 triliun, menurun jauh dibandingkan periode yang sama tahun lalu, yakni sebesar Rp16,19 triliun. Akibatnya, total pendapatan industri turun 11,2% menjadi Rp96,39 triliun. Namun demikian, premi justru tumbuh 8,2%.
Jika dibandingkan dengan total investasi, hasil investasi semester I 2025 setara sekitar 2,9% dalam 6 bulan, sedangkan pada semester I 2026 menjadi sekitar −0,4%. Selisih ini penting karena produk tradisional berjangka panjang dihargai dengan asumsi imbal hasil investasi tertentu. Jika imbal hasil aktual terus berada di bawah asumsi, maka margin produk akan menyempit walaupun penjualan premi tumbuh.
Tabel 1. Portofolio Investasi Industri Asuransi Jiwa, Semester I 2026
| Instrumen | Nilai (Rp triliun) | Porsi | Pertumbuhan (yoy) |
| Surat Berharga Negara | 251,64 | 44,6% | +12,8% |
| Saham | 101,56 | 18,0% | −16,4% |
| Reksa dana | ± 68 | ± 12% | Tidak tersedia |
| Sukuk korporasi | 57,57 | 10,2% | +8,1% |
| Deposito | 31,36 | 5,6% | −7,0% |
| Penyertaan langsung | 30,57 | 5,4% | +4,9% |
| Tanah dan bangunan | 16,14 | 2,9% | −5,0% |
| Lainnya | ± 7,6 | ± 1,3% | Tidak tersedia |
| Total investasi | 564,42 | 100% | +2,4% |
Sumber: AAJI (dipublikasikan Infobanknews dan IDX Channel, 31 Agustus 2026), diolah. Nilai reksa dana diperkirakan dari porsi 12 persen yang disebutkan AAJI; baris lainnya merupakan selisih terhadap total.
Komposisi ini menjelaskan mengapa industri tidak jatuh sedalam IHSG. Hampir separuh portofolio ditempatkan di SBN, yang nilainya justru naik 12,8%. Sementara itu, nilai saham turun 16,4%, jauh lebih kecil daripada pelemahan IHSG sepanjang semester I yang mencapai sekitar 35%. Penurunan ini mencerminkan dua hal sekaligus, yaitu koreksi harga dan pengalihan dana dari saham ke SBN.
“Kami melihat itu jangka pendek, namanya investasi bisa naik, bisa turun,” kata Ketua Dewan Pengurus AAJI, Albertus Wiroyo. Pandangan itu wajar bagi investor dengan horizon panjang. Namun, data semester I belum mencakup kejatuhan di bulan Oktober.
Simulasi Dampak Penurunan Nilai Aset
Untuk memperkirakan tekanan setelah Juni, simulasi sederhana dapat dilakukan dengan asumsi portofolio saham asuransi jiwa bergerak sejalan dengan IHSG.
Tabel 2. Simulasi Sensitivitas Portofolio Asuransi Jiwa
| Skenario | Basis aset (Rp triliun) | Asumsi | Perkiraan dampak (Rp triliun) |
| IHSG akhir Juni–akhir Oktober 2026 | Saham: 101,56 | Turun 10,4%, sejalan IHSG | −10,5 |
| Koreksi saham lanjutan | Saham: 101,56 | Turun 20% | −20,3 |
| Kenaikan imbal hasil SBN | SBN: 251,64 | Naik 1%, durasi 6 tahun | −15,1 |
Sumber: perhitungan redaksi berdasarkan data AAJI dan pergerakan IHSG. Simulasi bersifat ilustratif. Dampak SBN hanya tercermin pada laporan keuangan jika SBN dicatat pada nilai wajar.
Dampak dari saham saja dalam periode Juli–Oktober bisa sekitar 4 kali lipat dari hasil investasi negatif pada semester I. Sebagai pembanding, nilainya hampir dua pertiga dari hasil investasi positif industri pada semester I 2025. Tekanan dari SBN bergantung pada pilihan akuntansi. SBN yang dimiliki hingga jatuh tempo dan dicatat pada biaya perolehan diamortisasi tidak menimbulkan kerugian di laporan keuangan selama tidak dijual.
Dampak ke Produk Unit Link
Pada produk unit link, risiko investasi ditanggung pemegang polis. Penurunan IHSG langsung mengurangi nilai investasi nasabah, terutama di subdana saham. Namun, perusahaan tetap terdampak secara tidak langsung karena biaya pengelolaan dihitung dari nilai dana. Dana yang menyusut mengakibatkan pendapatan biaya ikut berkurang.
Porsi unit link juga masih signifikan. Hingga Agustus 2026, produk ini menyumbang 25,31% dari total premi asuransi jiwa. Subdana saham yang mengikuti IHSG berpotensi kehilangan nilai hingga sekitar 40% sejak awal tahun, angka yang cukup untuk mengubah persepsi nasabah terhadap produk ini.
Sejauh ini belum terlihat gelombang penarikan. Klaim nilai tebus industri asuransi jiwa pada semester I 2026 justru turun 24,2% menjadi Rp26,08 triliun. Premi unit link hingga Agustus 2026 masih tumbuh 18,34% menjadi Rp31,82 triliun. Sebagian perusahaan, seperti MSIG Life, mencatat nasabah mulai memindahkan dana dari subdana saham ke pendapatan tetap dan pasar uang. Risiko penebusan perlu terus dipantau karena nasabah biasanya baru bereaksi ketika melihat laporan nilai dana yang turun tajam.
Solvabilitas dan Kewajiban di Bawah PSAK 117
Secara agregat, permodalan industri masih cukup. OJK mencatat risk-based capital (RBC) asuransi jiwa sebesar 471,57 persen pada Agustus 2026, hanya turun tipis dari 476,11% pada April dan jauh di atas batas minimum 120%. Akan tetapi, angka agregat menutupi perbedaan antarperusahaan. Per September 2026, masih ada 8 perusahaan asuransi dan reasuransi dalam pengawasan khusus OJK. Bagi perusahaan dengan porsi saham besar dan modal tipis, penurunan nilai aset dapat menggerus RBC jauh lebih cepat.
Dalam perhitungan RBC, penurunan nilai aset langsung mengurangi modal yang tersedia. Pada saat yang sama, aset berisiko seperti saham menuntut kebutuhan modal yang lebih besar daripada SBN. Karena itu, perusahaan dengan porsi saham tinggi menghadapi tekanan ganda: modalnya menyusut, sementara kebutuhan modalnya relatif tetap tinggi.
Di sisi kewajiban, PSAK 117 mengharuskan liabilitas asuransi diukur dengan tingkat diskonto terkini. Kenaikan imbal hasil SBN menurunkan nilai kini liabilitas jangka panjang, sehingga sebagian kerugian obligasi di sisi aset bisa terimbangi. Besarnya imbangan bergantung pada kesesuaian durasi aset dan liabilitas. Untuk unit link yang diukur dengan pendekatan variable fee approach, bagian perusahaan atas perubahan nilai dana terlebih dulu menyesuaikan marjin jasa kontraktual (CSM), sehingga dampaknya terhadap laba tersebar ke periode berikutnya, tidak langsung tercatat sekaligus.
Situasinya berbeda untuk produk tradisional dengan manfaat yang sudah dijamin. Nilai aset bisa turun, tetapi kewajiban kepada pemegang polis tidak ikut berkurang. Jika arus kas yang diharapkan dari suatu kelompok kontrak menjadi tidak menguntungkan, PSAK 117 mewajibkan kerugiannya diakui segera sebagai komponen kerugian (loss component) dalam laba rugi, bukan ditunda ke periode berikutnya.
Tekanan juga datang dari regulasi. OJK menyiapkan ketentuan RBC baru yang lebih sensitif terhadap risiko, dengan rencana penerapan bertahap mulai 2027. Dalam uji coba terhadap sepuluh perusahaan, sebagian besar mencatat rasio solvabilitas yang lebih rendah. Di sisi lain, batas investasi saham bagi asuransi dan dana pensiun telah dilonggarkan dari 8% menjadi 20% pada awal 2026. OJK menegaskan tidak mendorong perusahaan menambah saham dan meminta penempatan dana didasarkan pada diversifikasi yang sehat berbasis profil risiko, durasi kewajiban, serta kecukupan solvabilitas, sesuai pemaparan dari Kepala Eksekutif Pengawas Perasuransian, Penjaminan, dan Dana Pensiun OJK, Ogi Prastomiyono.
Gejolak 2026 menegaskan pentingnya prinsip tersebut. Bagi asuransi jiwa, ukuran keberhasilan investasi bukan seberapa tinggi imbal hasil saat pasar naik, melainkan seberapa terjaga kemampuan membayar klaim ketika pasar jatuh. Di sinilah peran aktuaris dalam menyelaraskan aset dengan kewajiban menjadi penentu.
Dalam jangka pendek, langkah yang realistis adalah menyeimbangkan ulang portofolio secara bertahap, menguji ketahanan modal dengan skenario pasar yang lebih buruk, dan berkomunikasi lebih aktif dengan pemegang polis unit link. Penjualan saham secara besar-besaran di harga rendah justru berisiko mengunci kerugian yang sebelumnya masih belum terealisasi.
Sumber:
- Bisnis.com, “IHSG Ditutup Kinclong ke Level 8.646,94 pada Perdagangan Terakhir 2025”, 30 Desember 2025.
- CNBC Indonesia, “IHSG Ditutup Melemah 0,80% ke 5.057,05”, 30 Oktober 2026.
- CNBC Indonesia, “Bulan Oktober 2026 Brutal untuk IHSG”, 2 November 2026.
- Katadata, “Imbal Hasil SBN Tertinggi sejak 2020, Menkeu Pastikan APBN Tetap Kredibel”, 30 Oktober 2026.
- Infobanknews, “Pasar Bergejolak, Hasil Investasi Asuransi Jiwa Susut Rp2,47 Triliun di Semester I 2026”, 31 Agustus 2026.
- IDX Channel, “SBN Jadi Tumpuan Investasi Asuransi Jiwa, Nilainya Tembus Rp251,64 Triliun”, 31 Agustus 2026.
- Kontan.co.id, “AAJI Catat Premi Industri Asuransi Jiwa Tumbuh 8,2% di Semester I 2026”, 31 Agustus 2026.
- IDX Channel, “Klaim Asuransi Jiwa Tembus Rp75,57 Triliun hingga Juni 2026”, 31 Agustus 2026.
- Kontan.co.id, “Premi Unitlink Tumbuh 18,34% per Agustus 2026, Ini Catatan OJK”, 22 Oktober 2026.
- Investortrust.id, “MSIG Life (LIFE) Ungkap Dampak Gejolak IHSG terhadap Kinerja Unit Link”, 27 Oktober 2026.
- Investortrust.id, “OJK Catat Premi Industri Asuransi Tumbuh 2,66% Jadi Rp255,4 Triliun per Agustus 2026”, 5 Oktober 2026.
- Infobanknews, “Premi Asuransi Jiwa Tumbuh 3,28%, Jadi Penopang Industri di Tengah Lesunya Asuransi Umum”, 5 Juni 2026.
- Bisnis.com, “Ada 8 Perusahaan Asuransi dan Reasuransi Masuk Pengawasan Khusus OJK, Siapa Saja?”, 7 September 2026.
- Kontan.co.id, “Hasil Uji Coba New RBC Menunjukkan Rasio Solvabilitas Asuransi Turun, Ini Kata AAUI”, 3 Agustus 2026.
- Investortrust.id, “Meski Limit Investasi Asuransi dan Dapen di Saham Naik Jadi 20%, OJK Tak Dorong Industri Alihkan Investasinya”, 3 Maret 2026.