Pembahasan Soal Ujian Profesi Aktuaris
SOAL
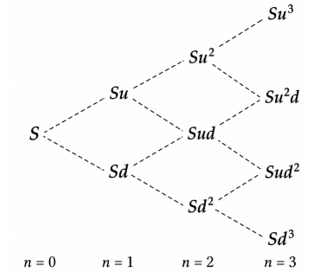
Diberikan suatu model pohon binomial untuk menunjukkan proses pergerakan harga saham, dengan harga saham pada langkah waktu (time-step) ke-\(n\) dinotasikan dengan {\(\{x_{n} : 0 \leq n \leq 3\}\)} . Catat bahwa 1 langkah waktu setara dengan 1 tahun. Diketahui jika \(x_{0} = \$100\) dan harga saham tersebut akan naik maupun turun sebesar 10% pada setiap langkah waktu. Tingkat suku bunga bebas risiko efektif tahunan adalah 5%. Jason akan menghitung harga saat ini dari opsi jual (put option) tipe Eropa yang memiliki strike price sebesar $110 pada langkah waktu ke-3. Dengan menggunakan model pohon Binomial 3 langkah, berapakah harga saat ini dari opsi jual yang dihitung oleh Jason tersebut? Bulatkan jawaban anda hingga satuan terdekat (dalam satuan $).
Hint: Dalam penghitungan \(p^{*}\), gunakan formula berikut: \(p^{*} = \frac{(1 + r) – d}{u – d}\)
a. 3,72
b. 3,58
c. 3,44
d. 3,10
e. 2,96
| Diketahui |
|
| Rumus yang digunakan |
|
| Proses pengerjaan | Akan dicari harga saat ini dari opsi jual tersebut menggunakan model pohon binomial. Harga saham di setiap kemungkinan pada \(n = 3\): $$\begin{aligned}
Payoff opsi put di setiap kemungkinan pada \(n = 3\): $$\begin{aligned} Hitung peluang risk neutral: $$\begin{aligned} Hitung harga opsi put sekarang, yakni pada \(n = 0\) dengan backward steps: $$\begin{aligned} Jadi, harga saat ini dari opsi jual tersebut adalah 3,44. |
| Jawaban | c. 3,44 |