
Lonjakan kasus Influenza A sepanjang kuartal ketiga 2026 kembali menyalakan alarm di industri asuransi kesehatan. Allianz Life Indonesia, misalnya, mencatat 1.857 kasus klaim terkait influenza senilai Rp13,8 miliar sejak Januari hingga pekan kedua September 2026. Pada periode Januari–Agustus 2026, kasus rawat inap akibat influenza juga dilaporkan naik 47% secara tahunan.
Otoritas Jasa Keuangan (OJK) menilai industri masih aman. “Hal itu karena mayoritas perusahaan telah memiliki cadangan teknis yang memadai, serta dukungan proteksi reasuransi,” kata Kepala Eksekutif Pengawas Perasuransian, Penjaminan, dan Dana Pensiun OJK Ogi Prastomiyono dalam jawaban tertulis, Rabu (21/10/2026).
Namun, persoalan yang lebih besar adalah inflasi medis, yang tumbuh lebih cepat daripada kemampuan industri menyesuaikan premi. Pada saat yang sama, perusahaan asuransi berpacu dengan tenggat 22 Desember 2026 untuk menyesuaikan seluruh produk kesehatannya dengan POJK Nomor 36 Tahun 2025 tentang Penguatan Ekosistem Asuransi Kesehatan.
Rasio Klaim yang Tampak Jinak, Arah yang Patut Diwaspadai
Di atas kertas, kinerja lini kesehatan asuransi jiwa tampak membaik. OJK mencatat premi kesehatan industri asuransi jiwa mencapai Rp27,16 triliun per Agustus 2026, tumbuh 12,01% secara tahunan, sementara klaim naik 10,29% menjadi Rp16,87 triliun. Rasio klaimnya 62,11%, jauh di bawah puncak 97,5% pada 2023 dan 71,2% pada 2024.
Masalahnya, rasio klaim kumulatif sejak awal tahun cenderung menyamarkan arah. Per April 2026, OJK mencatat premi Rp14,73 triliun dan klaim Rp8,51 triliun, atau rasio 57,78%. Bila angka April dikurangkan dari angka Agustus, sepanjang Mei–Agustus industri membukukan tambahan premi sekitar Rp12,43 triliun dan tambahan klaim Rp8,36 triliun. Artinya, rasio klaim pada empat bulan itu berada di kisaran 67%, hampir sepuluh poin persentase lebih tinggi daripada catatan empat bulan pertama.
Bagi aktuaris, pola ini wajar. Polis kumpulan banyak diperbarui di awal tahun sehingga premi tercatat menumpuk di depan, sedangkan klaim mengalir sepanjang masa pertanggungan. Karena itu, ukuran yang lebih jujur adalah rasio klaim terhadap premi yang telah diperoleh (earned premium), bukan premi yang baru dibukukan.
Data Asosiasi Asuransi Jiwa Indonesia (AAJI) melengkapi gambaran itu. Klaim kesehatan semester I-2026 mencapai Rp13,58 triliun, naik 11,3% secara tahunan, dengan jumlah penerima 2,24 juta orang. Jika dibagi rata, klaim per penerima sekitar Rp6,06 juta, naik hampir 6% dibanding semester I-2025. Di balik rata-rata itu tersimpan jurang lebar: penerima klaim perorangan rata-rata menerima sekitar Rp54,6 juta, sementara penerima klaim kumpulan sekitar Rp2,3 juta.
AAJI menyebut perilaku pemanfaatan sebagai salah satu pemicu. Menurut Kepala Bidang Literasi dan Perlindungan Konsumen AAJI, Wianto Chen, penggunaan manfaat perlindungan asuransi kesehatan itu melebihi daripada yang diperlukan (overutilitas).
Indonesia di Papan Atas Inflasi Medis Asia
Akar persoalannya ada pada biaya layanan kesehatan itu sendiri. Survei Global Medical Trends dari Willis Towers Watson (WTW) menempatkan Indonesia dalam kelompok negara dengan proyeksi kenaikan biaya medis tertinggi di Asia Pasifik untuk 2026, di atas rata-rata kawasan maupun global. OJK sendiri memperkirakan inflasi medis 2026 berada di kisaran 14,4%, setelah 16,9% pada 2025, sementara inflasi umum hanya sekitar 2%. Biaya kesehatan lebih tinggi dibandingkan inflasi umum.
Grafik 1. Proyeksi Kenaikan Biaya Medis 2026 di Sejumlah Negara Asia Pasifik
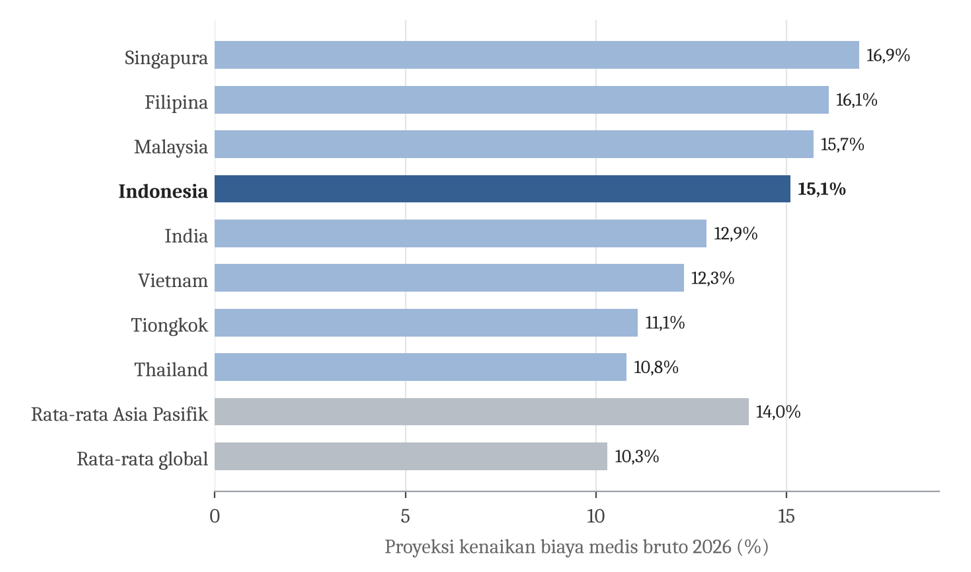
Sumber: WTW, 2026 Global Medical Trends Survey – Asia Pasifik (Desember 2025). Angka merupakan tren biaya medis bruto.
Survei yang sama mencatat pendorong utama biaya di kawasan: teknologi medis baru (disebut 77% responden perusahaan asuransi), kemajuan farmasi (63%), minimnya skema pembagian biaya (51%), serta fraud, pemborosan, dan penyalahgunaan (51%). Dua faktor pertama berkaitan erat dengan komponen impor. Banyak instrumen medis yang masih impor.
Tekanan ini belum akan reda dalam waktu dekat. Edisi terbaru survei WTW yang dirilis Oktober 2026 memperkirakan kenaikan biaya medis Asia Pasifik sebesar 12,8% pada 2026 dan 12,6% pada 2027. Sebanyak 49% perusahaan asuransi yang memperkirakan tren naik juga meyakini kenaikan itu akan berlangsung lebih dari tiga tahun.
Membedah Mesin Klaim: Frekuensi, Severitas, dan Efek Flu
Dalam kerangka aktuaria, biaya klaim adalah hasil kali frekuensi (seberapa sering klaim terjadi) dan severitas (berapa besar biaya per klaim). Pada klaim flu Allianz sebelumnya, bila dirata-rata akan bernilai sekitar Rp7,4 juta per kasus, jauh di bawah rata-rata klaim perorangan yang mendekati Rp55 juta per penerima. Dengan kata lain, Influenza A adalah guncangan frekuensi berseveritas rendah, bukan guncangan biaya per kasus. Sebagai gambaran skala, sekalipun klaim flu di seluruh industri mencapai sepuluh kali lipat angka Allianz, nilainya baru sekitar 0,5% dari total klaim kesehatan asuransi jiwa sepanjang 2025 yang mencapai Rp26,74 triliun. Ketua Dewan Pengurus AAJI Albertus Wiroyo menyampaikan pandangan senada. “Memang ada beberapa perusahaan mengalami kenaikan dari klaim karena influenza tersebut, tetapi tidak masif,” ujarnya.
Catatan teknisnya, klaim rawat inap memiliki jeda pelaporan, sehingga dampak gelombang flu kemungkinan baru tampak utuh di laporan akhir tahun. Di sinilah kecukupan cadangan klaim yang sudah terjadi tetapi belum dilaporkan (incurred but not reported/IBNR) diuji. Ancaman yang lebih serius justru datang dari sisi severitas, yakni kenaikan biaya per perawatan yang terjadi setiap tahun dan terus bergulung (compounding).
Simulasi: Seberapa Cepat Rasio Klaim Masuk Zona Rugi?
Untuk melihat dampak compounding itu, redaksi menyusun simulasi sederhana. Titik awalnya rasio klaim industri per Agustus 2026, dengan biaya klaim per peserta naik mengikuti proyeksi inflasi medis OJK setiap tahun; yang diubah hanya besaran kenaikan tarif premi. Dengan asumsi ilustratif beban akuisisi dan operasional sekitar 30% dari premi, rasio klaim di atas 70% secara kasar berarti lini kesehatan mulai merugi secara underwriting.
Grafik 2. Simulasi Rasio Klaim Lini Kesehatan dengan Berbagai Skenario Penyesuaian Tarif
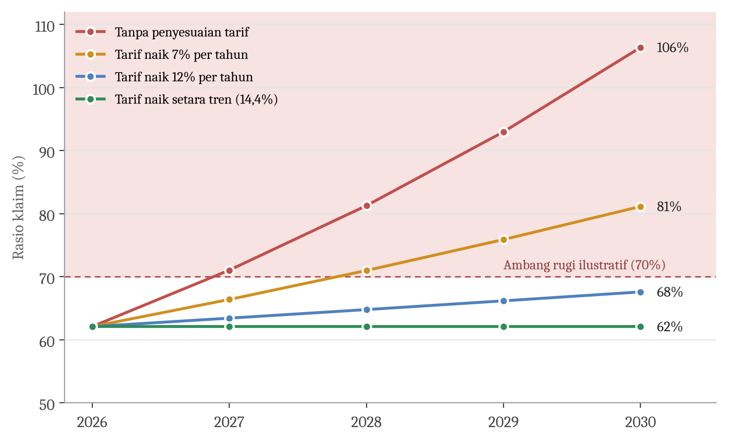
Sumber: OJK (rasio klaim Agustus 2026 dan proyeksi inflasi medis 2026), diolah redaksi. Bersifat ilustratif.
Hasilnya menegaskan satu prinsip dasar penetapan tarif: rasio klaim hanya stabil bila penyesuaian tarif setara dengan tren biaya. Tanpa penyesuaian, ambang rugi terlampaui dalam waktu kurang dari setahun. Selisih yang tampak kecil, misalnya tarif naik dua poin persentase di bawah tren, memang tidak langsung terasa, tetapi menggerus margin secara perlahan dan permanen.
Jebakan lainnya, pertumbuhan premi 12,01% bukan murni kenaikan tarif karena ikut memuat pertambahan tertanggung. Jika sebagian berasal dari volume, kenaikan tarif per polis sebenarnya lebih rendah, dan jarak terhadap tren biaya medis lebih lebar daripada yang terlihat.
Co-payment 5%: Rem yang Tidak Sekuat Dugaan
Instrumen yang paling banyak dibicarakan untuk meredam laju klaim adalah pembagian risiko (risk sharing). POJK 36/2025 mengatur bahwa bila sebuah produk memuat co-payment, porsi yang ditanggung pemegang polis sebesar 5% dari total klaim, dengan batas maksimum Rp300.000 per klaim rawat jalan dan Rp3 juta per klaim rawat inap, dan dapat dikombinasikan dengan deductible tahunan. Ketentuan ini lebih ringan daripada skema 10% dalam SEOJK 7/2025 yang kemudian dicabut. Perusahaan juga tetap wajib menyediakan produk tanpa co-payment.
Batas maksimum itulah yang mengubah cara kerja co-payment. Untuk tagihan kecil dan menengah, peserta menanggung penuh 5%. Namun, begitu tagihan melewati titik tertentu, porsi efektif peserta terus menyusut. Padahal, WTW menyoroti kanker dan kondisi berbiaya tinggi lainnya sebagai salah satu sumber utama tekanan biaya. Dari sisi beban klaim murni, co-payment hampir tidak menyentuh klaim-klaim terbesar yang paling membebani portofolio.
Tabel 1. Simulasi Porsi Co-payment Peserta Menurut Besaran Tagihan Klaim
| Jenis layanan | Tagihan klaim | Co-payment peserta | Porsi efektif peserta | Dibayar asuransi |
| Rawat jalan | Rp1 juta | Rp50 ribu | 5,0% | Rp950 ribu |
| Rawat jalan | Rp6 juta | Rp300 ribu | 5,0% | Rp5,7 juta |
| Rawat jalan | Rp15 juta | Rp300 ribu | 2,0% | Rp14,7 juta |
| Rawat inap | Rp5 juta | Rp250 ribu | 5,0% | Rp4,75 juta |
| Rawat inap | Rp20 juta | Rp1 juta | 5,0% | Rp19 juta |
| Rawat inap | Rp60 juta | Rp3 juta | 5,0% | Rp57 juta |
| Rawat inap | Rp100 juta | Rp3 juta | 3,0% | Rp97 juta |
| Rawat inap | Rp250 juta | Rp3 juta | 1,2% | Rp247 juta |
| Rawat inap | Rp500 juta | Rp3 juta | 0,6% | Rp497 juta |
Sumber: POJK 36/2025, diolah redaksi. Asumsi: produk hanya memakai co-payment, tanpa deductible tahunan.
Nilai utama co-payment justru terletak pada perilaku. Studi klasik RAND Health Insurance Experiment di Amerika Serikat menemukan bahwa peserta yang ikut menanggung sebagian biaya menggunakan layanan kesehatan lebih sedikit, terutama untuk layanan yang kurang mendesak, tanpa dampak berarti terhadap kesehatan rata-rata peserta. Dengan demikian, co-payment paling efektif menekan klaim kecil berfrekuensi tinggi yang rawan overutilisasi, bukan klaim katastrofik.
Kewajiban menyediakan produk tanpa co-payment juga membuka risiko anti-seleksi. Calon tertanggung yang memperkirakan akan sering berobat cenderung memilih produk tanpa pembagian risiko, sedangkan peserta yang lebih sehat memilih produk yang lebih murah. Karena itu, selisih tarif kedua produk semestinya tidak hanya mencerminkan porsi 5% yang ditanggung peserta, tetapi juga perbedaan profil risiko pembelinya.
Sinyal perubahan perilaku konsumen mulai terlihat di asuransi umum. Premi kesehatan anggota Asosiasi Asuransi Umum Indonesia (AAUI) turun 20,9% menjadi Rp9,35 triliun pada 2025, sementara rasio klaimnya naik dari 58,2% menjadi 67,3%. Premi menyusut di tengah rasio klaim yang naik adalah pola klasik ketika peserta yang lebih sehat mulai melepas perlindungannya. “Kalau kita bicara asuransi kesehatan ini kan tidak lepas dari medical inflation yang cukup tinggi,” kata Ketua AAUI Budi Herawan.
Jalan Keluar: Dari Repricing ke Pengendalian Biaya
Repricing tidak bisa menjadi satu-satunya jawaban, karena kenaikan premi yang terus-menerus berisiko mendorong peserta sehat keluar dan memicu spiral anti-seleksi. Pengendalian biaya di awal menjadi kunci, dengan tiga pekerjaan yang relevan bagi aktuaris sebagai berikut.
1. Data Klaim yang Terstandar
POJK 36/2025 mewajibkan sistem informasi perusahaan asuransi mampu bertukar data secara elektronik dengan fasilitas kesehatan dan memakai klasifikasi penyakit standar. Bagi aktuaris, data ini adalah bahan baku tabel morbiditas dan asumsi tren yang lebih akurat, titik lemah penetapan tarif asuransi kesehatan selama ini. Pada 3 September 2026, lima perusahaan asuransi dan tujuh jaringan rumah sakit menandatangani kerja sama Koordinasi Antar Penyelenggara Jaminan (KAPJ), dan OJK menargetkan seluruh perusahaan menerapkannya pada akhir 2026.
2. Dewan Penasihat Medis dan Utilization Review
Regulasi yang sama mewajibkan perusahaan asuransi memiliki Dewan Penasihat Medis yang memberi masukan soal utilization review, clinical pathway, dan efektivitas obat. Fungsi ini menyasar komponen severitas, yakni memastikan tindakan dan obat yang ditagihkan memang sesuai kebutuhan medis.
3. Repricing Berbasis Pengalaman dan Program Preventif
Penyesuaian tarif tetap perlu, tetapi idealnya bertahap, berbasis pengalaman klaim yang kredibel, dan transparan agar tidak memicu gelombang pembatalan polis. Di sisi lain, OJK mendorong langkah yang menyasar komponen frekuensi. “Perusahaan asuransi perlu menjalankan program promotif dan preventif bagi peserta,” kata Ogi.
Taruhannya bukan hanya kesehatan keuangan industri. OJK mencatat belanja kesehatan nasional mencapai Rp639 triliun per tahun, dengan 28,3% atau sekitar Rp181 triliun dibayar langsung dari kantong masyarakat, sementara kontribusi asuransi kesehatan komersial baru sekitar Rp32,5 triliun. “Hal ini penting, mengingat health protection masih menjadi salah satu protection gap di Indonesia,” ujar Ogi. Jika premi terus berkejaran dengan inflasi medis tanpa pengendalian biaya yang memadai, kesenjangan proteksi itu justru berisiko melebar, dan bebannya kembali jatuh ke dompet masyarakat.
Sumber:
- Otoritas Jasa Keuangan. FAQ POJK Nomor 36 Tahun 2025 tentang Penguatan Ekosistem Asuransi Kesehatan. https://www.ojk.go.id/id/regulasi/Documents/Pages/POJK-36-Tahun-2025-Penguatan-Ekosistem-Asuransi-Kesehatan/
- Kontan. “Premi Asuransi Kesehatan Industri Asuransi Jiwa Tumbuh 12,01% per Agustus 2026” (22 Oktober 2026). https://keuangan.kontan.co.id/news/premi-asuransi-kesehatan-industri-asuransi-jiwa-tumbuh-1201-per-agustus-2026
- Kontan. “Kasus Influenza A Naik, Klaim Asuransi Kesehatan dalam Jangka Pendek Ikut Terkerek” (23 Oktober 2026). https://keuangan.kontan.co.id/news/kasus-influenza-a-naik-klaim-asuransi-kesehatan-dalam-jangka-pendek-ikut-terkerek
- Kontan. “Inflasi Medis Membayangi, OJK: Rasio Klaim Asuransi Kesehatan 57,78% per April 2026” (5 Juni 2026). https://keuangan.kontan.co.id/news/inflasi-medis-membayangi-ojkrasio-klaim-asuransi-kesehatan-5778-per-april-2026
- Kontan. “Klaim Kesehatan Industri Asuransi Jiwa Naik Dobel Digit pada Semester I-2026” (3 September 2026). https://keuangan.kontan.co.id/news/klaim-kesehatan-industri-asuransi-jiwa-naik-dobel-digit-pada-semester-i-2026
- Warta Ekonomi. “Klaim Kesehatan Naik 15,3%, AAJI Sebut karena Overutilisasi dan Mahalnya Biaya Rumah Sakit” (4 Juni 2026). https://wartaekonomi.co.id/read615133/klaim-kesehatan-naik-153-aaji-sebut-karena-overutilisasi-dan-mahalnya-biaya-rumah-sakit
- Infobank News. “OJK Ungkap Tantangan Asuransi Kesehatan: Inflasi Medis Masih Tinggi, Out of Pocket Tembus Rp181 T” (6 Juli 2026). https://infobanknews.com/ojk-ungkap-tantangan-asuransi-kesehatan-inflasi-medis-masih-tinggi-out-of-pocket-tembus-rp181-t
- Investortrust. “Asuransi Kesehatan Diprediksi Masih Prospektif, OJK Kebut Implementasi KAPJ” (8 September 2026). https://investortrust.id/financial/115523/asuransi-kesehatan-diprediksi-masih-prospektif-ojk-kebut-implementasi-kapj
- Investortrust. “AAUI Beberkan Penyebab Premi Asuransi Kesehatan Turun Drastis 20,9% di 2025” (20 Februari 2026). https://investortrust.id/financial/95099/aaui-beberkan-penyebab-premi-asuransi-kesehatan-turun-drastis-20-9-di-2025
- Investortrust. “Rasio Klaim Asuransi Kesehatan Turun Jadi 71,2% di 2024, OJK Beberkan Penyebabnya” (13 Maret 2025). https://investortrust.id/financial/59528/rasio-klaim-asuransi-kesehatan-turun-jadi-71-2-di-2024-ojk-beberkan-penyebabnya
- Fortune Indonesia. “Asuransi Jiwa Catat Penurunan Klaim 7,8% di 2025”. https://www.fortuneidn.com/finance/asuransi-jiwa-catat-penurunan-klaim-7-8-di-2025-00-5mjpg-zw0gs2
- WTW. “Asia Pacific Medical Inflation Continues to Soar in 2026” (Desember 2025). https://www.wtwco.com/en-au/insights/2025/12/asia-pacific-medical-inflation-continues-to-soar-in-2026
- WTW. “2027 Global Medical Trends Survey” (8 Oktober 2026). https://www.wtwco.com/en-ie/insights/2026/10/2027-global-medical-trends-survey
- Manning, W. G., dkk. (1987). Health Insurance and the Demand for Medical Care: Evidence from a Randomized Experiment. American Economic Review, 77(3), 251–277.